Domain webcomputer.de kaufen?
Wir ziehen mit dem Projekt
webcomputer.de um.
Sind Sie am Kauf der Domain
webcomputer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain webcomputer.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
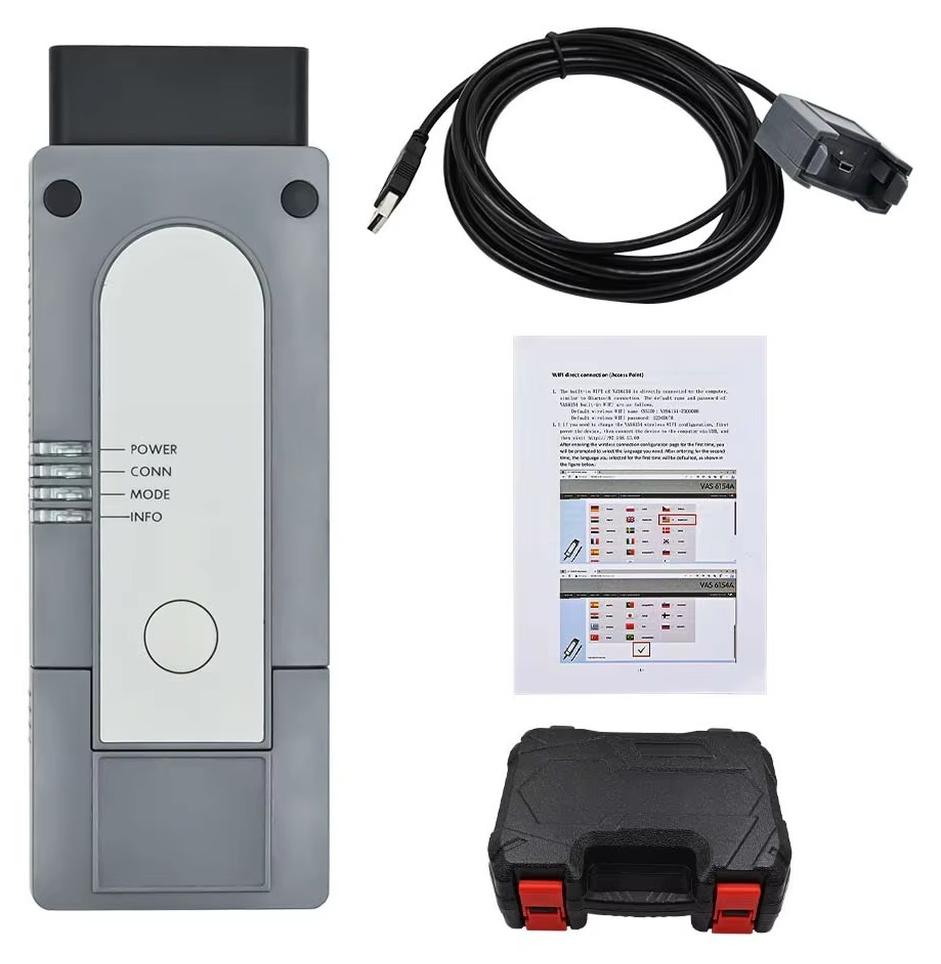
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Hardware-Programmierung und Software-Programmierung?
Hardware-Programmierung bezieht sich auf das Schreiben von Code, der direkt auf Hardware-Komponenten wie Mikrocontrollern oder FPGA-Chips ausgeführt wird. Dies erfordert ein tiefes Verständnis der Hardware-Architektur und der Register-Level-Programmierung. Software-Programmierung hingegen bezieht sich auf das Schreiben von Code, der auf einem Betriebssystem oder einer virtuellen Maschine ausgeführt wird. Hier liegt der Fokus auf der Entwicklung von Anwendungen und der Nutzung von vorhandenen Software-Bibliotheken und APIs. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was ist der Unterschied zwischen Hardware-Programmierung und Software-Programmierung?
Hardware-Programmierung bezieht sich auf das Schreiben von Code, der direkt auf Hardware-Komponenten wie Mikrocontrollern oder FPGA-Chips ausgeführt wird. Dies erfordert ein tiefes Verständnis der Hardware-Architektur und der Register-Level-Programmierung. Software-Programmierung hingegen bezieht sich auf das Schreiben von Code, der auf einem Betriebssystem oder einer virtuellen Maschine ausgeführt wird. Hier liegt der Fokus auf der Entwicklung von Anwendungen und der Nutzung von vorhandenen Software-Bibliotheken und APIs. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
Ähnliche Suchbegriffe für Eigenrisiko
-
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Kryptographie im Internet, Fachbücher von Jörg SchwenkDas vorliegende Buch bietet eine strukturierte, gut lesbare Einführung zu den wichtigsten Sicherheitsstandards im Internet. Hierzu zählen bekannte Standards wie TLS, OpenPGP, S/MIME, SSH, IPsec und WPA, aber auch die versteckten Sicherheitsfeatures aus der Microsoft-Welt (PPTP, Kerberos), dem Mobilfunk, DNSSEC, Single-Sign-On-Protokollen und Datenformaten wie XML und JSON. Das Verständnis für diese Standards und deren Weiterentwicklung wird durch eine detaillierte Beschreibung der bekannten Angriffe vertieft, insbesondere für TLS liegt hier umfangreiches Material vor. Die 5. Auflage wurde erheblich erweitert und aktualisiert. Neue Themen sind unter anderem die WLAN-Standards WPA2 und WPA3, die neue TLS-Version 1.3, Kerberos, Anti-SPAM-Techniken und moderne Single-Sign-On-Protokolle. Das Thema TLS wird völlig neu dargestellt, und die Kapitel zu E-Mail-Sicherheit und IPsec deutlich erweitert. Eine umfangreiche Einführung in praktische Aspekte der Kryptographie macht dieses Buch ohne zusätzliche Literatur nutzbar.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.